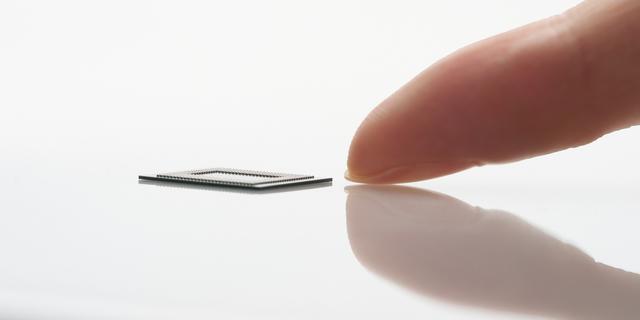
本轮MLCC行情拐点始于今年5月,核心驱动力源于全球AI服务器产业的高速迭代。随着大模型算力需求持续释放,AI服务器单机所需MLCC用量较传统服务器大幅提升,高容量、高稳定性的专用MLCC出现刚性供需缺口。与此同时,村田、三星电机、国巨等全球头部MLCC原厂主动调整产能结构,大幅压缩传统消费类产能,将核心产线、原材料资源倾斜至服务器、车规等高附加值产品领域,直接导致高端MLCC供货紧张。
供需失衡叠加渠道备货热潮,让现货市场行情迅速升温。记者走访深圳华强北、上海赛格等核心电子元器件交易市场了解到,6月行业行情达到顶峰,市场呈现“一日多价”的罕见局面,热门高容、高Q值AI专用MLCC型号价格持续跳涨,单月最高涨幅超8倍,部分稀缺核心料号现货价格较年初飙升最高十倍。各大原厂同步跟进调价,高端车规、服务器级MLCC官方调价幅度普遍维持15%-35%,且交付周期持续拉长,紧缺型号交期最长突破40周,下游厂商拿货周期大幅延长。
与高端型号的供不应求形成鲜明反差,普通消费级MLCC行情快速降温,行业结构性分化特征极致凸显。7月伊始,前期低位囤货的各级渠道商集中放量出货,而手机、小家电等传统消费电子终端市场需求持续疲软,市场缺乏充足的接盘动能,通用型MLCC价格应声快速回调。行业商户透露,市面流通量最大的0603-104等通用料号,二季度初期千颗报价仅5元左右,6月峰值一度冲高至30元,短短一月价格翻六倍,随后快速回落至10元区间,大幅的价格波动让中小分销商陷入被动,库存风险激增。
业内机构分析表示,本次MLCC行情绝非行业普涨周期,而是典型的结构性行情分化。从产能端来看,高端AI、车规级MLCC对生产工艺、设备精度、认证资质要求极高,产线扩产周期长达18-24个月,短期无法快速释放产能,供需紧缺格局短期内难以逆转。数据显示,2026年全球AI服务器MLCC需求量同比增幅达87%,2027年需求增速将维持88%的高位,高端产品的需求增量将持续夯实行业景气基础。
反观普通消费级MLCC,当前行业产能整体过剩,市场供给充足,此轮涨价完全由渠道囤货、市场情绪炒作驱动,无真实终端需求支撑,这也是其价格快速冲高、快速回落的核心原因。随着市场情绪回归理性,通用料号的价格已逐步回归合理估值区间。
极端行情之下,国产替代进程迎来关键窗口期。在海外原厂聚焦高端市场、稀缺型号持续缺货的背景下,国内风华高科、三环集团等头部MLCC企业加速技术攻坚,重点突破高容值、车规级、服务器级高端产品技术瓶颈,持续推进下游客户认证,逐步切入AI算力硬件、新能源汽车核心供应链,有效填补高端市场供给缺口,国产MLCC的市场渗透率稳步提升。
针对当前剧烈波动的行业行情,产业链资深从业者提醒,现阶段MLCC市场炒作属性依然较强,高低端产品行情分化将成为长期常态。上游原厂、代理经销商及下游终端企业需摒弃盲目囤货、跟风炒作的经营思路,结合自身订单需求合理管控库存规模。同时,资本市场投资者需精准区分高端紧缺品类与通用过剩品类的基本面差异,理性看待行业周期波动,规避短期行情炒作带来的投资风险。
行业最新研报预判,中长期来看,AI算力迭代、新能源汽车电子升级将持续支撑高端MLCC景气上行,但渠道库存变动、终端消费需求波动,仍会持续影响现货价格走势,后续MLCC市场将延续“高端紧俏、通用平稳、整体震荡”的分化格局。