旭成网讯,随着 A 股半导体产业链上市公司密集披露前三季度业绩预告,板块整体迎来大面积预增行情。其中存储芯片业绩弹性突出,PCB 板块盈利确定性领跑,两大细分赛道业绩 “你追我赶”,成为本轮半导体周期的核心亮点。
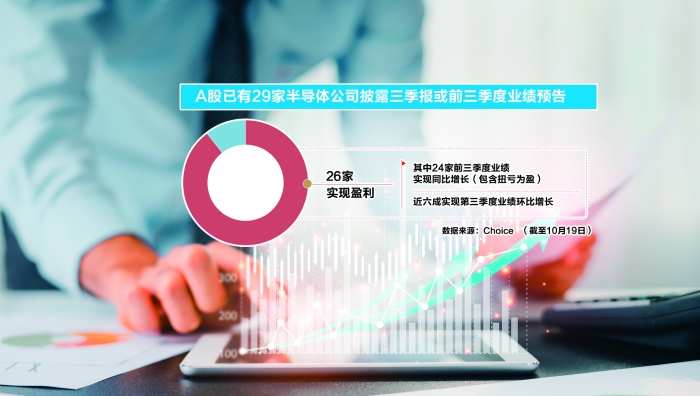
根据统计数据,已有 29 家半导体相关企业披露三季报或业绩预告,26 家实现盈利,24 家业绩同比增长,超六成企业净利润同比翻倍。从细分赛道看,存储芯片迎来周期与 AI 需求双重红利,多家企业业绩实现爆发式增长,部分公司完成大幅扭亏;PCB 板块订单饱满,多家厂商净利润同比增幅超 100%,被视作当前半导体板块业绩确定性最强方向。
存储芯片赛道,受益全球 AI 算力需求拉动,DRAM、NAND 以及 HBM 产品持续紧俏,产品价格上行带动企业盈利大幅修复。不少存储厂商从前期亏损转为大额盈利。不过行业也出现新变化,存储价格涨幅相比上半年有所收窄,部分企业单季环比增速回落,行业由单纯涨价驱动,逐步转向 AI 高附加值产品拉动增长。国产存储企业持续提升产能利用率,产品结构向服务器、AI 内存等高价值产品升级,国产替代进程持续提速。
PCB 板块则呈现满产满销态势,AI 服务器高端高速板需求持续火爆,同时消费电子、汽车电子需求回暖,叠加覆铜板涨价带动普通 PCB 产品毛利率修复。多家 PCB 上市公司披露业绩,前三季度净利润同比增幅翻倍。企业反馈,行业高景气有望延续至明年上半年,高端 AI 板订单能见度充足。
除两大主线外,半导体硅片、封测、设备零部件等环节同样出现业绩修复,受益下游算力、新能源车订单拉动,不少厂商实现扭亏。
市场分析人士表示,AI 资本开支持续落地,是本轮半导体产业链业绩上行的核心驱动力。存储芯片强周期属性带来巨大业绩弹性,PCB 作为算力硬件基础,需求稳定、兑现确定性更强,两条主线形成互补。
机构同时提示风险,存储行业周期性特征显著,若后续全球资本开支放缓、供给放量,或将压制产品价格;PCB 板块则需要警惕新增产能集中释放带来的竞争压力。板块前期涨幅较大,短期波动风险不容忽视,投资者需理性看待业绩行情。